Deckungsablehnung im Rechtsschutz: Was jetzt zu tun ist
Rechtsschutz abgelehnt? Stichentscheid, Ombudsmann und Deckungsklage erklärt – mit der richtigen Reihenfolge zur Kostenübernahme.
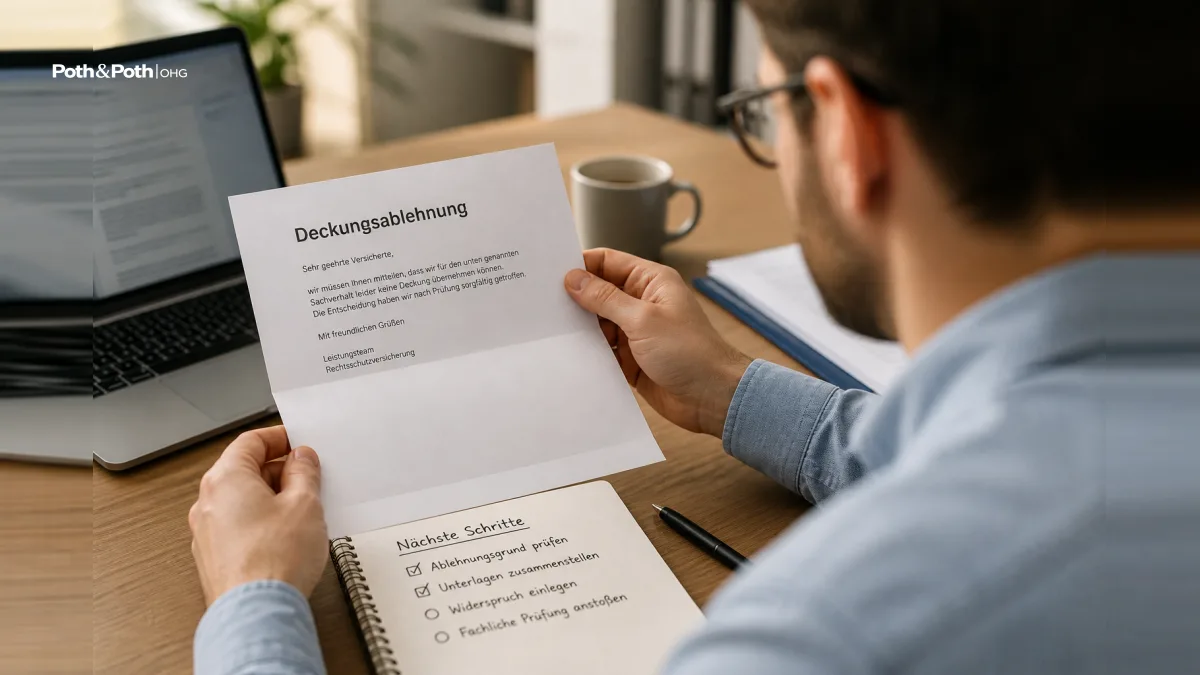
Der Rechtsschutzversicherer lehnt die Kostenübernahme ab – das passiert häufiger, als viele erwarten. Wer jetzt die richtigen Schritte in der richtigen Reihenfolge geht, hat gute Chancen, die Deckung doch noch durchzusetzen.
Warum Versicherer Deckung verweigern – und was dahintersteckt
Ablehnungen treffen Versicherte meist in einem unpassenden Moment: Der Streit mit dem Vermieter eskaliert gerade, die Kündigung liegt auf dem Tisch, oder der Kaufvertrag läuft davon. Dabei gibt es typische Ablehnungsgründe, die sich klar voneinander unterscheiden.
- Wartezeit nicht abgelaufen
- Die meisten Rechtsschutzpolicen sehen drei Monate Wartezeit vor – Ausnahmen: Verkehrs- und Strafrechtsschutz. Liegt der versicherte Anlass innerhalb dieser Frist, verweigert der Versicherer regelmäßig die Deckung.
- Vorvertraglichkeit
- Das auslösende Ereignis – z. B. ein Mietrückstand, ein nicht gezahltes Gehalt – existierte bereits vor Vertragsschluss. Versicherer berufen sich hier auf § 4 ARB (Allgemeine Bedingungen für die Rechtsschutzversicherung).
- Erfolgsaussichten verneint
- Der Versicherer darf Deckung verweigern, wenn er die Rechtsverfolgung für mutwillig hält. Dieser Ablehnungsgrund ist jedoch angreifbar – genau dafür gibt es den Stichentscheid.
- Nicht versichertes Rechtsgebiet
- Wer nur einen Privat-Baustein hat, ist für Streitigkeiten rund um gewerbliche Tätigkeit nicht gedeckt. Viele Policen decken Steuer- oder Kapitalanlagerecht explizit nicht ab.
Fünf Schritte nach der Ablehnung – in dieser Reihenfolge
- Schriftliche Begründung anfordern. Verlangen Sie die Ablehnung in Textform mit genauer Nennung der Vertragsklausel. Eine mündliche Absage reicht nicht als Grundlage für weitere Schritte.
- Bedingungswerk aufschlagen. Prüfen Sie den zitierten Paragraphen im Original – nicht selten bezieht sich der Versicherer auf eine Klausel, die enger ausgelegt wird als ihr Wortlaut erlaubt. Höchstrichterliche Urteile haben Standardklauseln mehrfach für unwirksam erklärt.
- Fristen sichern. Läuft parallel eine Klagefrist (z. B. im Arbeitsrecht: drei Wochen nach Kündigung), zählt jeder Tag. Lassen Sie Fristen nicht wegen eines laufenden Widerspruchs verfallen.
- Stichentscheid nach § 128 VVG beantragen. Wenn der Versicherer die Erfolgsaussichten verneint, haben Sie das Recht, ein unabhängiges Gutachten einzuholen – auf Kosten des Versicherers, sofern das Gutachten Ihnen recht gibt. Dieses Instrument wird oft übersehen.
- Ombudsmann oder Klage. Bleibt der Versicherer bei seiner Position, steht der Versicherungsombudsmann als kostenfreie Schlichtungsstelle bereit – bevor eine Deckungsklage eingereicht wird.
Den Stichentscheid nicht verwechseln
Der Stichentscheid nach § 128 VVG greift ausschließlich bei der Ablehnung wegen mangelnder Erfolgsaussichten. Bei Wartezeit oder Vorvertraglichkeit hilft er nicht – dort muss der Widerspruch inhaltlich greifen oder der Ombudsmann eingeschaltet werden.
Der Versicherungsombudsmann: Kostenlos, aber nicht schrankenlos
Der Ombudsmann für Versicherungen ist eine anerkannte Schlichtungsstelle. Seine Entscheidungen sind für Versicherer bis zu einem Beschwerdewert von 10.000 Euro bindend – darüber hinaus haben sie nur empfehlenden Charakter. Das Verfahren ist für Versicherungsnehmer kostenfrei und hemmt laufende Verjährungsfristen, solange das Schlichtungsverfahren läuft.
| Kriterium | Ombudsmann | Deckungsklage |
|---|---|---|
| Kosten für Versicherten | Kostenfrei | Anwalts- und Gerichtskosten (kein Rechtsschutz für Deckungsklage) |
| Bindungswirkung | Bis 10.000 € bindend für Versicherer | Vollstreckbares Urteil |
| Verfahrensdauer | Ø 3–5 Monate | Je nach Instanz 6–24 Monate |
| Verjährungshemmung | Ja, während Verfahren | Durch Klageerhebung |
| Geeignet bei | Streitwert bis 100.000 €; klarer Sachverhalt | Hohen Streitwerten; komplexen Rechtsfragen |
Die Deckungsklage: Letztes Mittel mit Tücken
Eine Deckungsklage ist eine Klage gegen den eigenen Rechtsschutzversicherer auf Feststellung, dass er zur Kostenübernahme verpflichtet ist. Das klingt nach einer sauberen Lösung – hat aber einen Haken: Der Rechtsschutz zahlt in der Regel nicht für die Deckungsklage gegen sich selbst. Das heißt: Sie tragen das Prozesskostenrisiko aus eigener Tasche.
Das OLG-Urteilsbild ist gemischt. Gerichte haben Versicherern häufig recht gegeben, wenn der Ablehnungsgrund eindeutig im Bedingungswerk verankert war. Dort, wo Klauseln mehrdeutig formuliert sind, gilt nach § 305c BGB die für den Versicherungsnehmer günstigere Auslegung – das ist ein echter Hebel, den ein spezialisierter Anwalt einschätzen kann.
Wann sich die Deckungsklage lohnt
Erfahrungswerte zeigen: Eine Deckungsklage lohnt sich dann, wenn der Streitwert des Hauptverfahrens hoch ist (grob: ab 5.000 €), die Ablehnungsbegründung auf einer angreifbaren Klausel beruht und der Ombudsmann keine bindende Entscheidung treffen kann. Für alles darunter ist das Schlichtungsverfahren der effizientere Weg.
Häufige Irrtümer rund um die Ablehnung
Ein verbreiteter Irrtum: Der Versicherer muss zahlen, sobald ein Anwalt die Erfolgsaussichten bejaht. Das stimmt so nicht. Der Versicherer prüft eigenständig – und darf zu einem anderen Ergebnis kommen. Deshalb gibt es den Stichentscheid. Ein zweiter Irrtum: Die Ablehnung ist endgültig. Tatsächlich gilt jede Ablehnung zunächst als vorläufig; Widerspruch, Ombudsmann und Klage stehen offen.
Und noch ein dritter Punkt, der in der Praxis unterschätzt wird: Wer seinen Anwalt bereits mandatiert hat, bevor die Deckungsanfrage gestellt wurde, riskiert, auf den Kosten sitzen zu bleiben – unabhängig davon, ob die Deckung später gewährt wird. Die Reihenfolge Deckungsanfrage → Mandatierung ist verbindlich, sofern die Umstände es erlauben.
FAQ: Was Versicherte oft fragen
Kann ich den Anwalt wechseln, wenn der Versicherer ihn ablehnt?
Was passiert, wenn ich den Ombudsmann einschalte und verliere?
Hemmt der Widerspruch bei der Versicherung die Verjährung?
Gilt der Stichentscheid auch bei Vorvertraglichkeit?
Wann sollte ich einen auf Versicherungsrecht spezialisierten Anwalt einschalten?
Sie haben eine Deckungsablehnung erhalten und wissen nicht, ob sich Widerspruch oder Ombudsmann lohnt? Mit 20 Jahren Versicherungswissen und 3.500 Kunden in der Betreuung kennt Poth & Poth oHG die häufigsten Stolperfallen – und kann mit Ihnen gemeinsam einschätzen, welcher Schritt sinnvoll ist. Sprechen Sie uns an: persönlich in Langenselbold, per Video oder telefonisch unter 06184 9937044 – an Werktagen antworten wir innerhalb von 24 Stunden. Mehr zu unseren Leistungen rund um Recht und Schutz finden Sie unter Versicherungs-Check.
Quellen: Deckungsklage gegen eine Versicherung (bussgeldrechner.org, Stand Juli 2026) · Stichentscheid nach § 128 VVG (versicherungsrechtsiegen.de) · Deckung abgelehnt: 5 Schritte (gedeckt.com) – Stand: aktuelle Rechtslage; im Einzelfall prüfen.
Bild: KI-generiert